

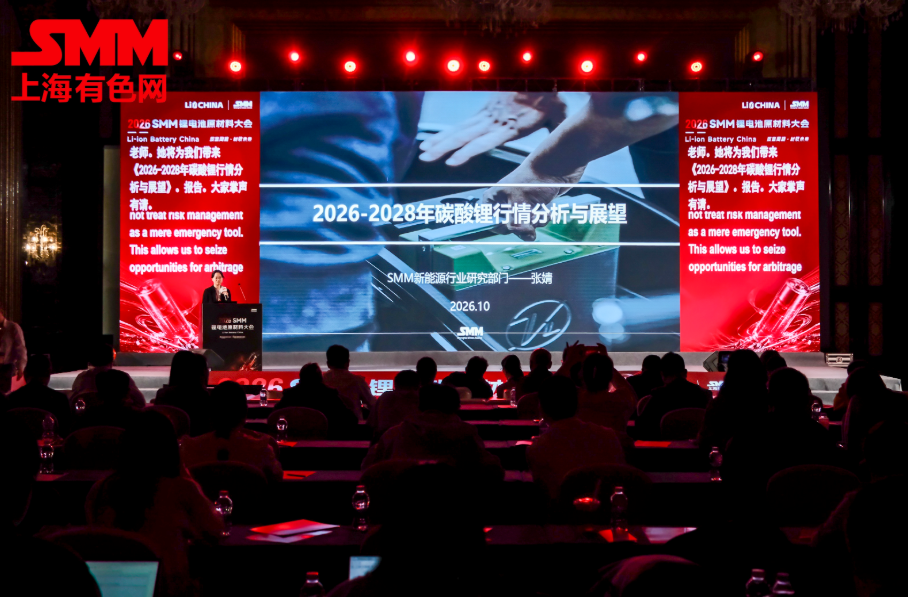
在由上海有色网信息科技股份有限公司(SMM)主办的2026SMM锂电池原材料大会上,SMM 高级锂分析师 张婧围绕“2026-2028年碳酸锂行情分析与展望”的话题展开分享。她表示,从全球的碳酸锂供需平衡来看,SMM预计,2026年碳酸锂市场将呈现明显的供应紧缺的局面,2027年, 供给端的增速与需求端增速相匹敌,市场供应紧张的局面将有所减缓,2028年,碳酸锂市场将转为供应过剩的态势。
全球终端需求分析
全面梳理全球终端新能源汽车和储能市场政策发展趋势,结合不同地区发展现状,对全球电芯产量做出预测。
全球新能源汽车市场回顾与展望:商用车进入放量期,中国市场出口增量弥补短期国内需求下滑
SMM预计,2026年到2028年,中国新能源汽车市场销量将呈现逐年攀升,预计2028年国内新能源汽车市场销量将提升至接近2000万辆,来自出口方面的增量有望弥补短期国内需求的弱势,预计2028年出口销量占比将从2025年的18%提升至39%左右。
展望全球,SMM预计,到2028年,全球新能源乘用车销量有望增长至2400万辆左右,中国和欧洲占比遥遥领先。具体来看各国的情况:
中国|普惠免税→ 精准退坡
政策换挡:购置税减免由“免征”转入“减半+限额”,双积分约束收紧;以旧换新与限购松绑托底内需,出口和商用车承接增量。
欧洲|目标不变/ PHEV过渡
节奏务实:CO2长期方向未变,但执行更务实;PHEV受益于政策边际放松、成本与接受度,BEV仍是长期主线。
美国|合规门槛/ 高不确定
合规收紧:IRA税收抵免进入FEOC与本土化深水区;关税和补贴不确定性放大,需求更看价格、充电与商用激励。
新兴地区|制造落地/ 补贴引量
本地化起量:印度PM E-DRIVE接续补贴,泰国/印尼/巴西以本地制造换市场;中东高油价强化电动化与能源安全逻辑。
乘用车单车带电量稳步升级,商用车放量放大电芯需求弹性
SMM 统计数据显示,2025 年 8 月至 2026 年 8 月,乘用车平均单车带电量稳步上行;2026 年上半年商用货车单车带电量同比提升 19%,均值达到 220kWh / 辆。 商用车已经成为锂电需求的重要放大器:单台商用货车带电量约等于 3.7 台乘用车;商用车每新增 10 万辆销量,对应新增约 22GWh 电芯需求。尽管商用车销量占比仅 7.3%,但其带来的需求弹性远高于销量。
整体来看,单车带电量同比提升 35%:一方面是乘用车大电池化趋势持续推进,另一方面商用车放量成为拉动电芯需求的核心增量来源。
全球储能中长期增长空间仍然明确,但区域结构、产品形态与利润获取方式将持续分化
全球储能市场的主要增长区域仍将集中于三大地区:中国、美国和欧洲;受2030愿景影响,中东、澳大利亚和东南亚等新兴地区释放出大储型储能的巨大需求量
展望2026年到2028年,SMM预计,全球储能电芯出货量将逐年攀升,每年将以同比22%左右的增幅增长。预计到2028年,全球储能电芯出货量将增至1500GWh左右。
分区域需求驱动与扰动因素
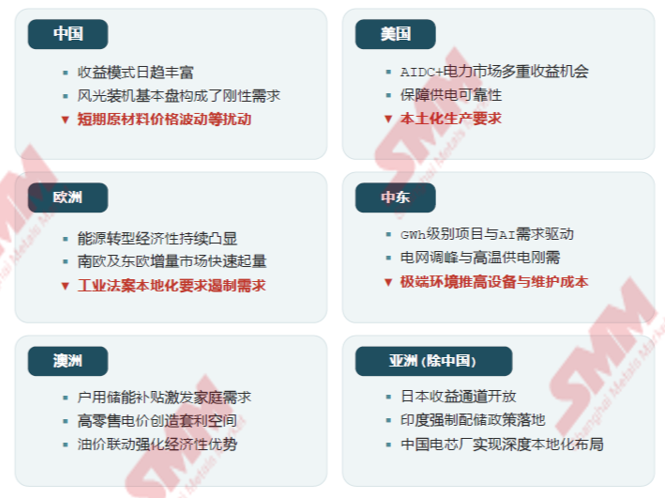
装机到电芯的Gap 拆解:2027E 为核心观察期,表观库销比逐步回落
在需求侧口径下,国内外链条时长不同,导致电芯/ 电池舱出货持续领先于终端装机
Gap 的核心来源
1 电芯→ 电池舱
►项目集成节奏与电芯生产节奏并不完全同步。
►部分海外项目存在目的港前置备货,拉长出货兑现周期。
►大项目通常分批交付,导致电芯出货早于系统出货。
2 电池舱→ 需求侧装机
►系统出货到终端投运之间,通常存在约10%的多备货行为。
►运输、现场施工、调试与验收造成显著时间差。
►海外项目还需经历认证、并网审批与COD 流程,周期更长。
►需求侧装机口径除并网项目外,也包含矿商/离网等需求场景。
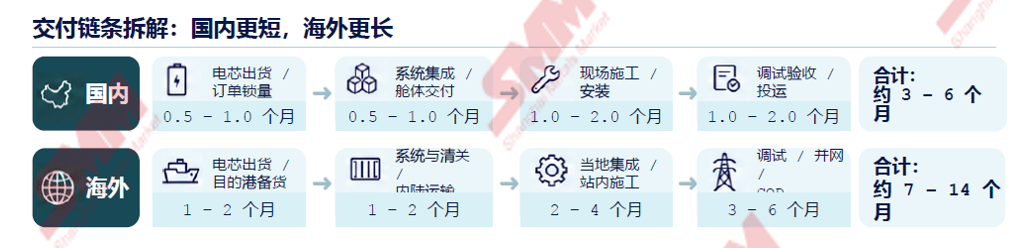
结论: Gap 的本质是时间差而非简单库存;2027年起,随着项目执行与装机兑现增强,表观库销比预计逐步下降。
储能领域的高速增长,叠加新能源商用车加速起量,正进一步推高磷酸铁锂在整体锂电池中的占比
SMM对2022年到2028年全球锂电池按照终端市场以及化学类型划分的产量占比作出回顾和预测,据SMM预测,2022年到2028年储能领域的需求占比将逐年提升,到2028年有望从2022年的12%提升至2028年的34%左右,动力电池端占比将回落至61%左右,但仍是锂电池的第一大应用场景;
在化学类型的分类中,三元材料的份额预计到2028年收窄至16%左右,锂电结构持续向磷酸铁锂路线倾斜,预计在2022年到2028年,磷酸铁锂电池占比有望从2022年的47%提升至80%左右。
全球锂资源概况
全面梳理全球锂资源的地理分布特征,解析矿石锂与盐湖锂的类型构成差异,厘清当前市场的资源掌控格局与主要供应主体。
2022-2028年锂资源供应集中度下降,边际增速同步放缓
供应:
预计2028年全球原生及再生锂资源供应量将达到350万吨LCE左右(2026-2028年同比增速持续超20%),其中锂辉石、盐湖为主要来源。
回收:
再生(回收)供应占比由2025年的6%提升至2028E的9%;锂辉石+盐湖合计占比由83%微降至81%,供应结构趋于多元,集中度小幅下降。
供需平衡方面:
锂元素平衡2026年面临大幅去库局面,2027年预计将转向累库,2028年预计过剩幅度将进一步扩大,未来整体供给释放节奏预计将快于需求。
未来锂资源增量仍将主要来源于锂辉石与盐湖端;中国、非洲及南美为核心增量区
SMM预计,2026年到2028年,全球原生锂资源累计增量约在150万吨LCE的程度,其中中国占累计增量占比接近50%,来自中国的锂资源供应量占比将从2026年的26%提升至2028年的32%。
2026年价格震荡上涨,一度冲高至20万元/吨以上的位置,刺激渣提锂产量释放
据SMM了解,2026年,碳酸锂价格震荡上行,一度冲高至20万元/吨以上的价位,而下图中的三种提锂路线,在碳酸锂价格高于15万元/吨的时候都有利润,因此碳酸锂价格大涨也刺激了渣提锂产量的释放。
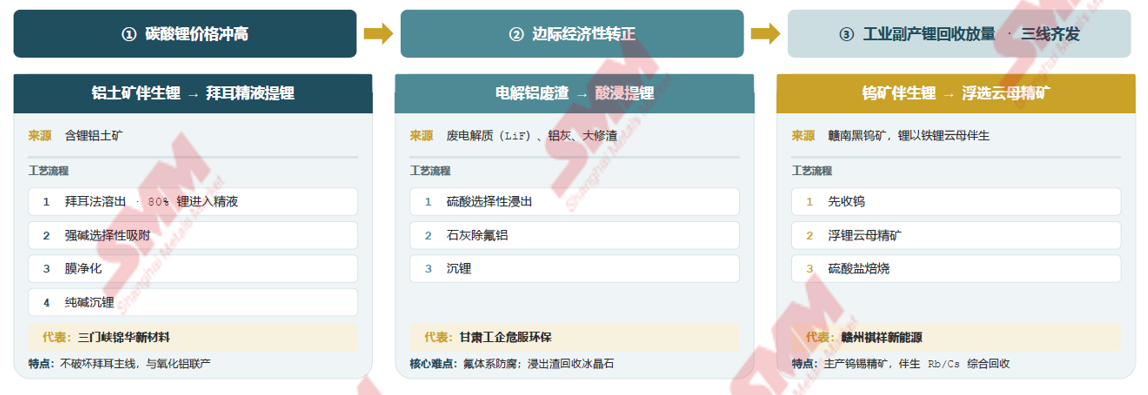
SMM 总结:渣提锂是价格上行期的"边际供应弹性"
当前年产能合计约万吨级,2026 年随价格冲高分批释放供应弹性增量,但受限于吸附剂寿命、防腐材料和选矿药剂成熟度,2028 年前占全球供应仍< 2%。
它的核心意义:在价格高位时为市场提供一个"可被价格信号激活"的边际选项,与江西高成本云母、外购黑粉的回收厂等高成本锂资源共同构成供应曲线最右端的弹性区间。
2026-2028年碳酸锂市场分析
结合宏观经济环境、新能源产业政策导向及锂盐产能释放节奏,深入剖析上下游供需平衡关系。
2026年碳酸锂增量主要来源于锂辉石端和盐湖端,未来发展趋势为一体化低成本项目
据 SMM 调研,中国为全球第一大碳酸锂生产国,国内产量在全球占比稳定维持在 70% 附近,地位稳固。展望后续数年,我国碳酸锂的全球产量占比还将进一步上行,预计由 2025 年的 70.4% 提升至2028年的约 74.1%。
锂辉石提锂与盐湖提锂是碳酸锂产能增长的两大核心来源。伴随国内冶炼一体化布局持续推进,锂辉石原料对应的产能占比已提升至 55% 以上。
从行业发展节奏来看,SMM 判断,2028 年后新建产能集中落地,行业供给增速将逐步放缓;2029 年前后,预计动力电池迎来大规模退役潮,锂资源回收赛道有望实现规模化放量。
为什么资源端有量,碳酸锂产量却释放不出来?
从矿山到碳酸锂的四个"闸门":资源有量,但运输、政策、合规、时间把它锁在了半路
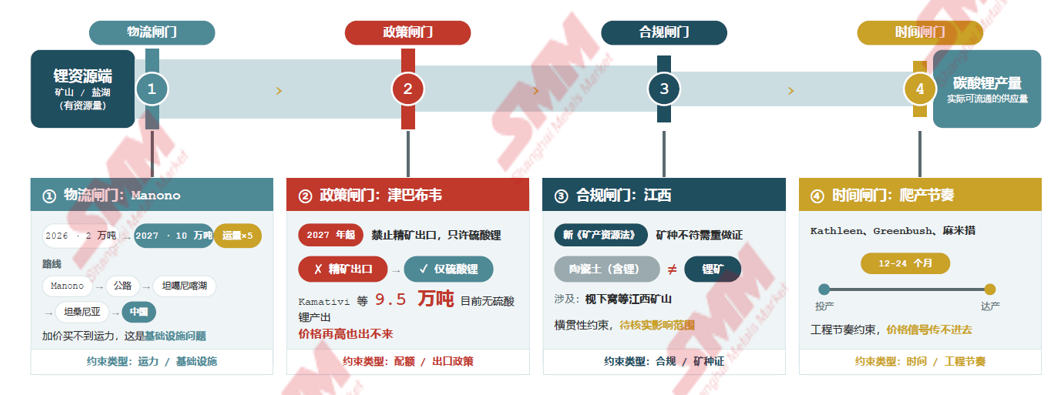
"资源端有量" ≠ "碳酸锂产量马上释放"—— 中间隔着物流、政策、合规和时间四道闸门
全球碳酸锂2026-2028年供需平衡展望
从全球的碳酸锂供需平衡来看,SMM预计,2026年碳酸锂市场将呈现明显的供应紧缺的局面,2027年, 供给端的增速与需求端增速相匹敌,市场供应紧张的局面将有所减缓,2028年,碳酸锂市场将转为供应过剩的态势。